Uma das perguntas que me colocam com maior frequência é:
“As taxas de juro do crédito à habitação em Portugal estão realmente altas?”
À primeira vista, a resposta poderá parecer simples.
As taxas estão mais elevadas do que há alguns anos.
Mas um número, quando analisado isoladamente, raramente conta toda a história.
É necessário contexto.
É necessária perspetiva. Nesta edição, analisamos as taxas de juro em Portugal no contexto internacional e explicamos por que motivo a estrutura de financiamento certa pode ser tão importante quanto o próprio imóvel.
01 | ESTÃO AS TAXAS REALMENTE ALTAS?
É inegável que as taxas de juro estão hoje acima dos níveis excecionalmente baixos que conhecemos nos últimos anos. Ainda assim, para determinados perfis e estruturas de financiamento, existem atualmente em Portugal soluções com taxas fixas em torno de:
2,45%–2,90%
durante os primeiros 2 a 3 anos
e níveis de financiamento que podem atingir:
ATÉ 80%–90% LTV dependendo da residência, finalidade da aquisição, perfil do cliente e critérios da instituição financeira.
Sublime Insight: Uma taxa mais elevada do que no passado não significa necessariamente uma taxa elevada. A perspetiva muda a equação.
02 | PORTUGAL EM PERSPETIVA
Olhemos agora para além de Portugal.
Enquanto determinadas soluções de financiamento em Portugal permanecem abaixo dos 3%, no Reino Unido muitas taxas fixas situam-se em torno dos 5%, enquanto nos Estados Unidos as taxas encontram-se aproximadamente entre 6,5% e 7%.
Países diferentes. Produtos diferentes.
Mas uma comparação que nos oferece algo particularmente relevante:
PERSPETIVA.
Sublime Insight: No contexto internacional, Portugal continua a destacar-se pela competitividade das suas condições de financiamento imobiliário.
03 | PORQUÊ UTILIZAR TODO O SEU CAPITAL?
Ter capacidade financeira para adquirir um imóvel sem recurso a crédito não significa necessariamente que essa seja a estratégia mais eficiente.
Para um investidor, o financiamento pode permitir preservar:
LIQUIDEZ · FLEXIBILIDADE · DIVERSIFICAÇÃO · OPORTUNIDADES um financiamento bem estruturado não serve apenas para comprar um imóvel. Serve igualmente para preservar capital, diversificar investimentos e manter capacidade para a próxima oportunidade.
Sublime Insight: Rendimentos devidamente documentados transmitem muito mais confiança do que rendimentos simplesmente declarados.
04 | A PERSPETIVA SUBLIME
As taxas de crédito à habitação estão hoje acima dos níveis que Portugal conheceu no passado.
Mas uma taxa não deve ser analisada isoladamente.
Quando colocamos o custo do financiamento em perspetiva — face ao contexto internacional, ao potencial do mercado imobiliário e à capacidade de valorização dos ativos — a equação pode continuar a ser altamente competitiva.
Para o comprador ou investidor sofisticado, a questão não é apenas “quanto custa financiar?”
É “o que consigo fazer com o capital que decido não imobilizar?”
E é nessa diferença que uma decisão de financiamento pode ganhar verdadeira relevância estratégica.
Sublime Insight: As decisões mais inteligentes raramente se baseiam num único número. Baseiam-se em perspetiva.
A TAXA MUDOU.
A OPORTUNIDADE NÃO.
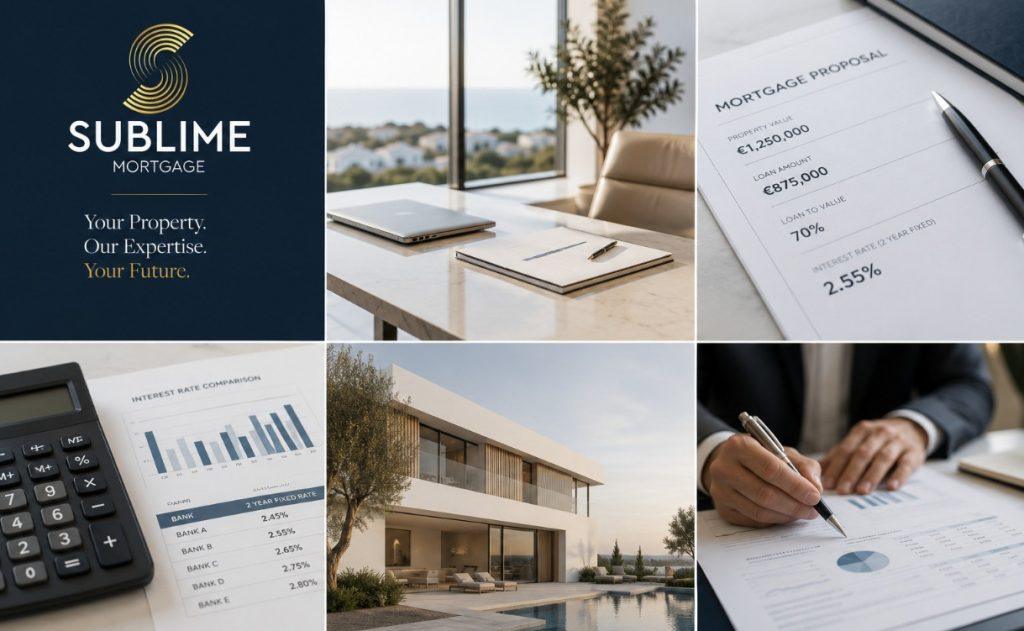
Na Sublime Mortgage, olhamos para além da taxa.
Analisamos o imóvel, o financiamento, a estrutura de capital e os objetivos de cada cliente — porque um crédito não deve limitar-se a financiar uma aquisição.
DEVE FAZER PARTE DA ESTRATÉGIA.Porque um património de excelência merece um financiamento à sua alturaestratégica.
SUBLIME MORTGAGE |
|
 |
|
A Sublime Mortgage é um serviço de intermediação de crédito especializado, com uma abordagem boutique e personalizada. Prestamos orientação experiente e discreta, trabalhando em estreita colaboração com os principais bancos em Portugal, de forma a apresentar-lhe as soluções de financiamento mais competitivas e adequadas aos seus objetivos. Não hesite em contactar-nos através das seguintes formas: Telefone:+351 917 773 279 (Chamada para rede móvel) Email: info@sublimemortgage.com |
|